住宅ローン相談窓口で失敗しない!プロが教えるベストな選び方
皆さんこんにちは!三栄クリエイションの登島です。
住宅ローンの相談窓口を選ぶとき、何を基準に選べば良いのか頭を悩ませる方も多いのではないでしょうか。
無料の窓口や土日に対応しているところ、電話相談ができるところや口コミなどを参考に選ぶ際のポイントを徹底解説します!
弊社では、住宅ローンのお手伝いもさせて頂いていることから住宅ローンアドバイザーの資格取得を推奨しており、
皆さんのお悩みに応えた経験談から導かれた、プロが教える相談窓口選びの知恵をお伝えします。
また、相談時に必ず確認すべき事項や成功するための準備も詳しく紹介していきます。
目次
-
住宅ローン相談窓口の選び方を知る
-
無料相談のメリットとデメリット
-
電話やオンライン相談の活用
-
-
お客様の声から学ぶ相談窓口体験談
-
理想の窓口とは?経験者のアドバイス
-
実際の相談内容とその結果
-
-
住宅ローン相談で聞くべき重要ポイント
-
利率と返済計画の確認
-
住宅ローン借り換えのタイミング
-
-
相談窓口で得られるアドバイスとおすすめ活用法
-
FPアドバイザーの活用術
-
銀行の相談窓口を最大限に活用する
-
-
相談窓口選びで避けたい失敗
-
口コミだけに惑わされない選び方
-
土日対応の利便性に頼りすぎない
-
-
福岡で利用できる住宅ローン相談窓口の特徴
-
福岡特有の金融機関サービス
-
地域密着型の窓口活用法
-
-
相談窓口での事前準備と成功の秘訣
-
必要書類と事前質問リスト
-
相談を成功に導く心構え
-
-
まとめと次に進むためのステップ
-
住宅ローン契約締結後の注意点
-
次なるステップは?未来への備え
-
住宅ローン相談窓口の選び方を知る
住宅ローン相談は人生の大きな決断を伴うため、信頼できる窓口選びが重要です。
適切な相談窓口を選ぶためには、いくつかのポイントを心に留めておく必要があります。
無料相談のメリットとデメリット
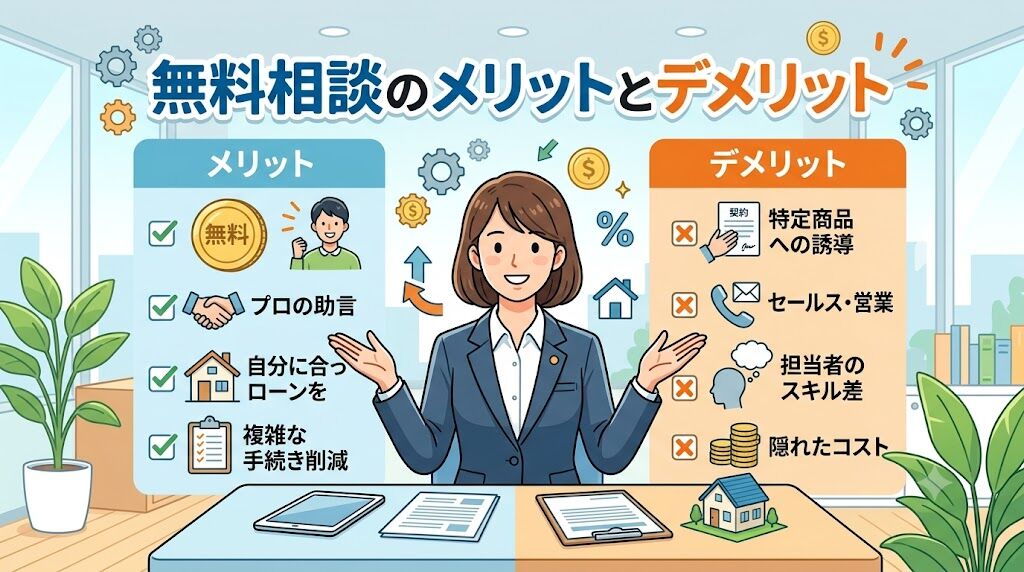
住宅ローン相談窓口を利用する際に特に注目するべきは無料相談のメリットとデメリットです。
多くの人々がこのサービスを利用する一因となっていますが、実際にはどのような点に注意すべきなのでしょうか。
まず、無料相談の大きなメリットは、非常にコストパフォーマンスが良いことです。
住宅ローンの相談には専門的な知識や経験が求められるため、一般的には有料のサービスが多い中で無料で専門家にアドバイスを受けられる機会は大変貴重です。
相談時には、金融機関の特徴や適切な融資の選び方、返済計画の立て方といった基本的な情報を得ることができます。
また、相談の際には、自分の置かれている状況や希望を話すことで、より具体的なアドバイスを受けることができるのも嬉しい点です。
次にデメリットとして挙げられるのは、無料であるがゆえに相談の内容や質にバラつきが見られることです。
一部の窓口では、短時間で多くの相談を受けるため、十分に時間をかけて深いアドバイスをもらえないことがあります。
そのため、じっくりと相談したいと考える方には不向きかもしれません。
また、無料相談を行っている窓口の中には、一部の金融商品を推奨する傾向があるところもあり、客観的なアドバイスが受けられない場合もあります。この点は注意が必要です。
無理に無料相談を選ぶのではなく、自分のニーズや状況に応じて選択することが重要です。
実際に利用した方の中には、自分が特に知りたい情報について具体的な質問を用意しておくことで、充実した相談時間を確保できたという経験談も多く聞かれます。
無料相談の良さを活かしつつ、その限界を理解し、他の選択肢も検討することが、住宅ローンの相談を成功に導くカギとなります。
このように、無料相談をうまく活用し、自分に最適な住宅ローンを見つける道を模索していくことが大切です。
電話やオンライン相談の活用
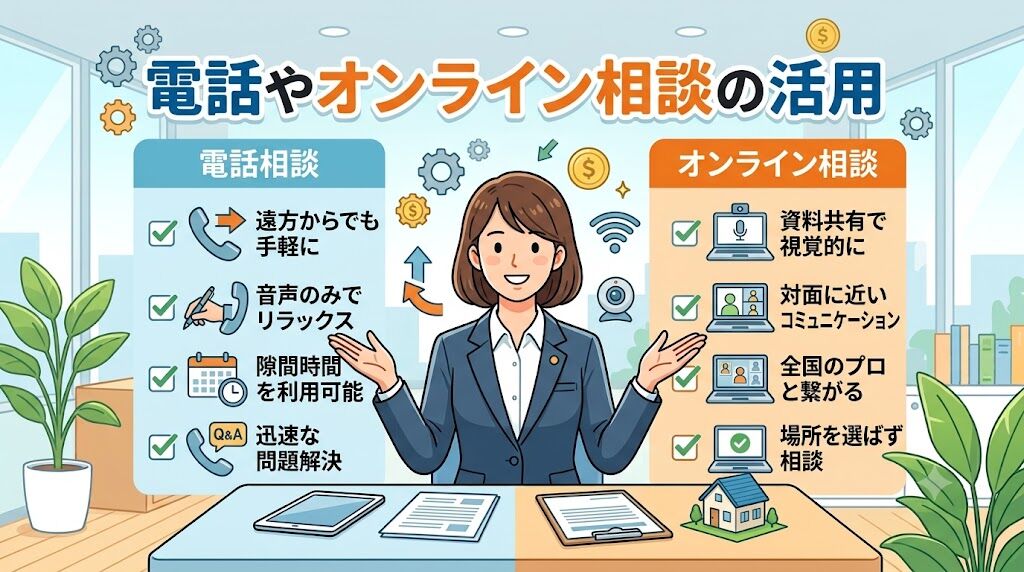
最近では、住宅ローン相談窓口の利用が対面だけでなく、電話やオンライン相談でも行えるようになっています。これにより、多忙な方や、近くに相談窓口がない方でも気軽に相談しやすくなりました。しかし、電話やオンライン相談を利用する際には、いくつかのポイントに留意する必要があります。
まず、電話相談の利点は、気軽に相談できるところです。自宅に居ながらにして、プロのアドバイザーと直接会話することができ、移動が不要なため、時間の節約になります。
また、必要な情報を手元に用意しながら相談できるため、自分の状況に合った質問をしやすいのもポイントです。
しかし、対面でのコミュニケーションとは異なり、相手の表情を見ながら相談することができないため、情報のキャッチボールが難しい場合もあります。
そのため、事前に相談内容を整理し、具体的な質問リストを作成しておくことが重要です。
一方、オンライン相談のメリットは、より顔を合わせたコミュニケーションが可能であることです。
画面越しに相手の表情やリアクションを見ながら相談できるため、信頼感を築きやすいという特徴があります。
加えて、画面上で資料を共有することができ、一緒に具体的なシミュレーションや説明を見ながら進められることも便利です。
しかし、インターネット環境のトラブルや通信状況によっては、相談がスムーズに進まない場合もあるため、事前に環境を整えておくことが必要です。
また、電話やオンライン相談では、時間帯を柔軟に選べることがあります。
平日夜や土日の対応が可能な窓口も多く、ライフスタイルに合わせて相談を行うことができるため、非常に利便性の高い選択肢となっています。
ただし、相談窓口によって対応可能な時間が異なるため、事前に確認しておくと良いでしょう。
このように電話やオンライン相談を活用することで、より多くの人が自分に合った住宅ローンを見つける手助けが得られるかもしれません。
対面の相談に劣らず、しっかりとした内容を得るためには、自分自身が積極的に準備をし、質問をする姿勢を持つことが重要です。
これによって、より良い相談体験を得ることができるでしょう。
お客様の声から学ぶ相談窓口体験談
実際に住宅ローン相談窓口を利用したお客様の体験談を基に、どのような相談が行われたのか、
どのような助言を得たのかを紹介し、相談の具体例をお伝えします。
理想の窓口とは?経験者のアドバイス
住宅ローン相談窓口を選ぶ際、理想的な窓口とはどのようなものかを理解することは非常に重要です。
実際に相談を経験した方々のアドバイスを参考にすると、いくつかの共通するポイントが浮かび上がります。
まず、理想の窓口には「専門知識が豊富なアドバイザー」がいることが求められます。
住宅ローンは長期間にわたる大きな契約であり、その選択を誤ると将来にわたって影響を及ぼすこともあります。
そのため、住宅ローンだけでなく、関連する法律や税制についてもしっかりと理解している専門家と相談することが大切です。
経験者からは、信頼できるアドバイザーとの出会いが、最良の相談体験をもたらすという声が多く寄せられています。
このため、窓口の口コミや評判を事前に調べ、自分に合った専門家を見つけることが必要です。
次に、相談する際の雰囲気や人間関係も理想の窓口を選ぶ大事な要素です。
相談者が安心して自分の希望や不安を伝えられる環境が整っていることが重要です。
実際に利用した方の中には、アドバイザーが親身に耳を傾け、納得できるまで説明をしてくれたおかげで安心して相談を進められたという体験談が多くあります。
逆に、押し売りのような態度や、一方的な説明だけの窓口は避けるべきだといえるでしょう。
さらに、理想の窓口は「柔軟性と利便性」を兼ね備えていることも挙げられます。
例えば平日だけでなく、土日や夜間にも対応している窓口は忙しい現代人にとって非常にありがたい存在です。
電話やオンラインでの相談に対応している窓口も多くなっており、状況に応じて相談方法を選択できることもポイントです。
最後に、実際に相談する際には、自分の具体的な希望や条件をきちんと整理しておくことが重要です。
経験者からは、「自分の状況をしっかり伝えることで、納得のいくアドバイスが得られる」との意見が多く聞かれます。
理想の窓口を見つけるためには、信頼できる専門家との出会いを大切にし、自分のニーズに応じた相談を心がけることが成功の鍵になるでしょう。
実際の相談内容とその結果
実際に住宅ローン相談窓口を利用した方々の体験談を聞くことで、相談内容やその結果について具体的なイメージを持つことができます。多くの方が、相談を通じて意外な気付きや自分に合ったローンが見えてくることを実感しています。
ある利用者のケースを紹介します。この方は、初めての住宅購入を考えており、どのようなローンを選ぶべきか悩んでいました。まず、相談窓口に訪れて、自分の収入や家族構成、住宅購入の予算について詳しく伝えました。相談内容としては、住宅ローンの種類や金利の違い、返済プランの選び方、そして全体の流れについて質問しました。特に、固定金利と変動金利の選択について知識が曖昧であったため、アドバイザーが丁寧に説明をしてくれたことが心強かったそうです。
相談の結果、この方は自身の収入と返済計画に最も合致した「フラット35」のローンを選ぶことになりました。特に、固定金利であることから、長期的に安定した返済が可能になる点が気に入ったとのこと。また、アドバイザーからは、住宅購入に向けた資金計画だけでなく、税制優遇や補助金についても情報を得ることができ、恵まれたサポートを実感したようです。
別の体験では、ある利用者が借り換えを検討していました。この方は、現在の住宅ローンが高金利であることに悩み、どのタイミングで借り換えをするかが相談内容の中心となりました。アドバイザーは、金利の動向や自身の返済状況に基づき、借り換えのタイミングを見極めるポイントをアドバイスしました。その結果、この方は借り換えを行うことになり、数十万円の利息を削減できるプランを見つけることができました。
これらの実例からもわかるように、住宅ローン相談窓口では、自分の状況に応じた具体的なアドバイスが得られることが大変重要です。しっかりとした相談を重ねることで、正しい選択ができる可能性が高まるでしょう。それぞれの経験者が語るように、相談は単なる情報収集でなく、安心して進むための大切なステップであるといえます。
住宅ローン相談で聞くべき重要ポイント
住宅ローンを組む際に欠かせないのが、相談時に必ず確認すべきポイントです。
それを知ることで、より良い条件でローンを組むことができるでしょう。
利率と返済計画の確認
住宅ローンを利用する際には、利率と返済計画をしっかりと確認することが非常に重要です。
適切な利率を選ぶことで、将来の返済負担を軽減し、より健全な財務状況を維持することが可能になります。
しかし、利率にはさまざまな種類があるため、初心者には難しい点が多いのも事実です。
まず、利率には固定金利と変動金利の2つのタイプがあります。
固定金利は、申し込み時に決定した金利が返済期間中ずっと変わらないため、長期間にわたって返済額が一定になります。
このため、将来的な金利上昇のリスクを避けられるメリットがあります。
一方で、変動金利は市中金利に応じて変動しますので、初期段階で低い金利を享受できる場合がありますが、将来的に金利が上昇した場合には返済額が増加するリスクも伴います。
相談窓口で専門家とともに、自分のライフスタイルやリスク許容度に合った利率を選ぶことが必要です。
次に、返済計画の立て方についても慎重に考慮する必要があります。
住宅ローンは通常長期にわたるため、月々の返済額が無理のない範囲で設定されていることが大切です。
相談窓口では、収入や生活費、貯蓄目標などを踏まえた上で、理想的な返済計画を一緒に考えてくれます。
その際、シミュレーションツールを活用して、具体的な返済額や総支払額を視覚的に確認することができます。
これにより、実際に自分が負担できる金額を把握し、家計を圧迫しない範囲での借入が可能となります。
また、返済計画を立てる際には、将来のライフイベントも考慮することが重要です。
子どもの教育資金や老後の生活資金といった大きな支出を見越し、住宅ローンの返済に影響を与えないようなプランを構築することが理想的でしょう。
相談窓口では、そうした複合的な要因を十分に考慮しながら、自分にぴったりの返済プランを設計してもらうことができます。
このように、利率と返済計画を確認し、専門家のアドバイスを受けることで、より安心な住宅ローン利用が可能になります。
住宅ローン借り換えのタイミング
住宅ローンの借り換えは、返済負担を軽減する重要な手段ですが、そのタイミングを見極めることが成功のカギとなります。
借り換えを検討する際には、いくつかのポイントを考慮することが大切です。
まず、金利が低下した際は、借り換えの絶好のチャンスです。
特に、固定金利の住宅ローンを利用している方は、借り換えによって新たに低金利のプランを選ぶことで、総支払額を大幅に減少させる可能性があります。
市場金利が下がったときは、新たに契約することで得られるメリットが大きくなりますので、定期的に金利の動向をチェックすることが重要です。
また、ライフスタイルの変化も借り換えのタイミングに影響します。
例えば、収入が増えた、または家族構成が変わり、返済能力に余裕ができた場合には、より有利な条件で借り換えることを考える良いタイミングです。
一方で、収入が減少した場合など、将来的な返済計画が不安定になったと感じる場合は、金利の低いプランへの借り換えを検討することが賢明です。
借り換えを進める際には、手数料や諸経費も必ず考慮してください。
新たに契約を行う際には、印紙代や登記費用、ローン手数料などが発生します。
これらの費用が借り換えによる利息軽減分を上回ると、逆に負担となる場合があります。そのため、具体的な数字を基にシミュレーションを行うことが不可欠です。
最後に、借り換えを考える際には、専門家のアドバイスを受けることが非常に有効です。
住宅ローンの相談窓口で、具体的な状況を説明し、アドバイザーとともに最適なタイミングやプランを見つけることができるでしょう。
以上のように、借り換えのタイミングは個々の状況によって異なりますので、自分に合ったタイミングを見極めるために、しっかりとした情報収集を行うことが重要です。
相談窓口で得られるアドバイスとおすすめ活用法
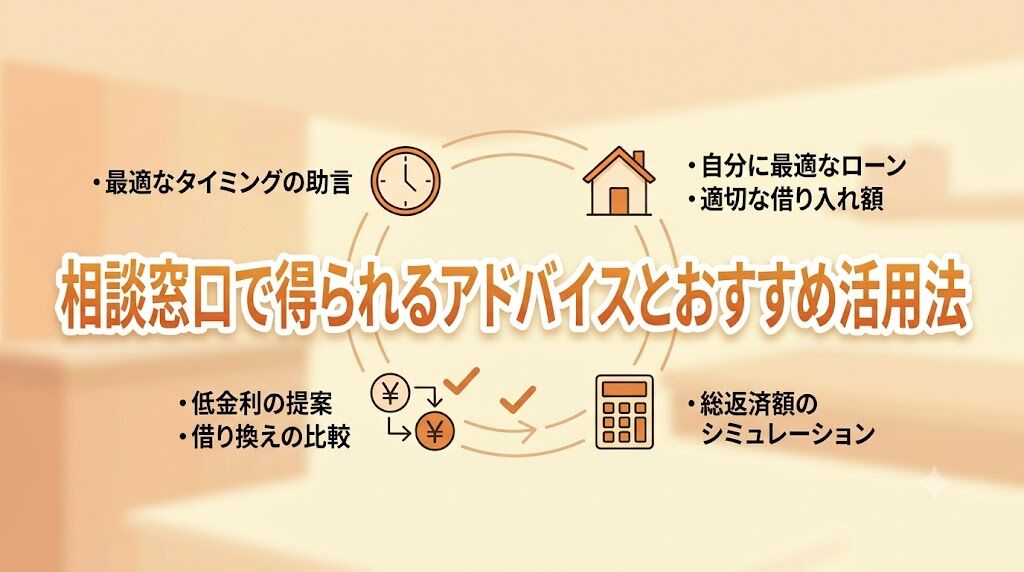
プロのアドバイザーから受けられるアドバイスはどのような内容か、またそれをどのように活用することでよりよい住宅ローンを組むことができるのかを解説します。
FPアドバイザーの活用術
住宅ローンの選択において、ファイナンシャルプランナー(FP)アドバイザーを活用することは非常に有効です。
FPアドバイザーは、個々の財務状況やライフプランに基づいて、住宅ローンを含むさまざまな資金計画に対して専門的なアドバイスを提供する職業です。
彼らの知識と経験を利用することで、より良い住宅ローン選びができる可能性が高まります。
まず、FPアドバイザーに相談することで、自分自身の資産状況や負債状況を正確に理解する手助けが得られます。
個別のニーズに基づいたシミュレーションを行い、どのような住宅ローンが最も適しているかを具体的に示してくれます。
特に、将来のライフイベントや収入の変動を見据えた上での計画を立てることができるため、なかなか自分だけでは気づきにくい視点を得られるのが魅力です。
また、FPアドバイザーは、地域ごとの住宅市場や金利の動向についても詳しい為、最新情報に基づいたアドバイスを受けることができます。
このため、借り入れる際の条件やプラン、提供されるサービスといった視点からも、自分にとって最適な選択ができる環境が整うでしょう。
さらに、FPアドバイザーはライフプランを全体的に視野に入れたアプローチを提供します。
例えば子どもの教育資金や老後の生活資金など、今後の支出についても考慮しながら住宅ローンの選択を促してくれます。
住宅ローンは長期間の契約であるため、将来的なプランにどのように影響を与えるかを見極めることが重要です。
最後に、FPアドバイザーのサポートを受けることで、質問がしやすくなり不安を解消することができます。
住宅ローンの選択は大きな決断ですので、専門家の助けを借りることで安心して進めることができるのではないでしょうか。
このように、FPアドバイザーを上手に活用することで、住宅ローン選びがスムーズになり、より満足度の高い契約が実現することでしょう。
銀行の相談窓口を最大限に活用する
銀行の相談窓口を最大限に活用することは、住宅ローンの選択や契約を成功させるための重要なステップです。多くの方が銀行の窓口を利用する理由は、専門家から直接情報を得て、具体的なアドバイスを受けることができるからです。しかし、その機能をフルに活かすためには、いくつかのポイントに注意する必要があります。
まず、事前準備が重要です。相談に行く前に、自分の収入や支出、希望する住宅の価格帯、返済計画などを明確にしておくことで、スムーズな相談が可能になります。また、自分が知りたい具体的な質問をリストアップしておくことで、必要な情報を効率的に引き出すことができます。事前に準備をしておくことで、なるべく多くの情報を得ることができるでしょう。
次に、銀行の相談窓口には多様なローン商品や金利プランが用意されていますが、その中から自分に合ったものを選ぶためには、しっかりとした理解が不可欠です。アドバイザーに自分の状況を詳しく伝えることで、特定の条件やメリットがある商品を紹介してもらえる可能性が高まります。そして、満足のいく条件を提案してもらえた場合には、他の銀行と比較することも忘れずに行いましょう。多くの人は特定の銀行に偏りがちですが、複数の選択肢を持つことで、より良い条件を見つけることができます。
さらに、銀行の窓口では、住宅ローンだけでなく、関連するサービスについても相談することが可能です。住宅の保険やリフォームに関するアドバイスなども受けられるため、総合的に資産形成を考える際に役立ちます。関係する専門家から多角的な情報を得ることで、より安心した住宅購入が実現できるのです。
このように、銀行の相談窓口を最大限に活用することで、自分のニーズに最適な住宅ローンを見つけやすくなります。事前の準備と柔軟な情報収集が、満足度の高い契約を導く大きな助けとなるでしょう。
相談窓口選びで避けたい失敗
相談窓口選びでつい陥りがちな失敗談を紹介し、これらを避けるための方法を探っていきます。慎重に選ぶためのヒントが満載です。
口コミだけに惑わされない選び方
住宅ローン相談窓口を選ぶ際、口コミは参考になる情報源ではありますが、これに惑わされない選び方が重要です。
口コミには様々な意見が集まりその中には非常に参考になるものもあれば、逆に個人的な事情や感情が強く反映されたものも存在します。
そのため、口コミの内容を鵜呑みにするのではなく、他の情報と組み合わせて判断することが重要です。
まず、複数の口コミを参照することをお勧めします。一つの意見だけに基づいて判断すると偏った見方をする可能性があります。
特に特定のネガティブな体験が多く取り上げられている場合それが本当に共通する問題なのか判断するためにも多くの声を集めることが効果的です。
様々な立場の人々の意見を確認することで、より客観的な視点を持つことができます。
次に口コミの内容を具体的な体験として捉えることも重要です。
単に「良い」「悪い」といった評価に終始するのではなく、具体的にどのようなサービスが良かったのか、あるいは問題が発生したのか、その詳細を把握することが大切です。
これによって、自分が重視するポイントとマッチする相談窓口を見つけやすくなるでしょう。
さらに、口コミサイトやSNSでの評価だけでなく、実際にその窓口に足を運びアドバイザーと直接話をしてみることも大変有効です。
担当者との相性や相談の進め方など自分自身で体験することで、より納得のいく選択ができるでしょう。
このように、口コミ情報は参考にしつつもそこに偏らず様々な視点から判断することが理想の住宅ローン相談窓口を見つけるための適切な選び方となります。
自分自身のニーズに合った相談窓口を選ぶために、慎重かつ積極的に情報収集を行いましょう。
土日対応の利便性に頼りすぎない
多忙な現代人にとって、土日対応の住宅ローン相談窓口は非常に便利なサービスですがその利便性に頼りすぎてしまうことには注意が必要です。
土日対応の窓口は、平日時間が取れない方にとって魅力的ですが、選択肢を狭めてしまう可能性もあります。
まず、土日しか営業していない窓口は一般的に相談の混雑が予想されます。
多くの人が同じ時間帯に集中することが多く、結果として限られた時間内でのアドバイスしか受けられない可能性があります。
そのためじっくりと質問をする余裕がないまま相談を終えてしまい納得できない結果になることも考えられます。
実際、多忙な土日の窓口であったが故に、十分な情報を得られなかったという方も少なくありません。
また、相談窓口の質やアドバイザーの専門性は、営業日とは直接関係しないことが多いです。
したがって、土日対応の窓口が必ずしも優れたサービスを提供しているわけではありません。
むしろ、平日内にしっかりとした準備をして落ち着いて相談ができる窓口を選ぶことが重要です。
そのため、土日だけに頼らず可能であれば平日の時間を利用して事前に情報を集めたり複数の窓口を訪問することで自分に合ったサービスを見つけることが大切です。
土日対応の利便性を活かしつつ、相談内容の充実を図ることが最終的には良い結果につながります。
自分のニーズに応じた環境で相談し、満足のいく住宅ローン選びを行うための配慮を忘れないようにしましょう。
福岡で利用できる住宅ローン相談窓口の特徴
特に福岡で住宅ローン相談窓口を利用したい方向けに、地域特有のサービスや窓口の傾向を解説します。各地域の特性を把握しておきましょう。
福岡特有の金融機関サービス
福岡には、地域特有の金融機関が多く存在し、それぞれ異なるサービスを提供しています。地元の金融機関を活用することで、福岡ならではの特典や融資条件を享受することができます。
まず、福岡県内の金融機関では、地元出身者や福岡に住む人々を対象にした特別キャンペーンや優遇金利を提供することが多いです。これにより、地域に密着したサービスが強化され、利用者は有利な条件で住宅ローンを組むことができます。例えば、福岡の地銀は、一定の条件を満たした場合の金利優遇を行っている場合があり、長期的に見てかなりの利息を削減できることがあります。
また、地域の特性に応じたサービスも充実しています。福岡は観光やイベントが豊富な地域であり、住まいだけでなく、投資用不動産に特化したアドバイスや支援も受けられる金融機関があります。地元の市場動向を熟知した専門家からの情報は、非常に有益です。
さらに、福岡では、地元の不動産業者と提携した金融機関も多く、住宅購入時におけるトータルサポートが受けられるケースがあります。こうしたサービスを利用することで、住宅ローンだけでなく、不動産購入全般において安心感を持つことができるでしょう。福岡特有の金融機関サービスを活用し、自分に最適な住宅ローンを見つけることが大切です。
地域密着型の窓口活用法
地域密着型の窓口を効果的に活用するためには、いくつかのポイントがあります。まず、地元の金融機関や相談窓口には、その地域特有の情報や最新の市場動向に詳しいスタッフが揃っています。こうした専門家からのアドバイスを受けることで、自分のニーズに合った住宅ローン選びができます。
次に、地域密着型の窓口は、個別対応がしやすい特徴があります。多くの場合、フレンドリーで親しみやすい雰囲気を持っているため、相談しやすい環境が整っています。自分の状況や希望を率直に伝えることで、より具体的な提案が期待できます。
さらに、地域密着型の窓口では、地元の不動産業者との連携も強いです。不動産情報を含めたトータルサービスを受けられるため、住宅購入の際には非常に心強い味方となるでしょう。特に、購入予定のエリアに関する細かな情報や支援を受けることができます。
最後に、地域イベントやセミナーに参加することもお勧めです。これにより、スタッフとのコミュニケーションが深まり、信頼関係を築くことができます。地域密着型の窓口を有効に活用し、自分に合った住宅ローンを見つけるための手助けを得ることが重要です。
相談窓口での事前準備と成功の秘訣
相談窓口を訪れる前に必要な準備や、成功につなげるための秘訣をご紹介します。事前に知っておくことで相談がよりスムーズになります。
必要書類と事前質問リスト
住宅ローン相談窓口を訪れる際には、事前に必要な書類を用意しておくことが重要です。一般的に求められる書類には、収入証明書や源泉徴収票、事業を行っている方の場合は確定申告書が含まれます。また、現在の借入状況を確認するための残高証明書や、希望する物件の情報も必要です。これらの書類を整えることで、スムーズに相談を進めることができます。
さらに、相談時には事前に質問リストを作成しておくと良いでしょう。具体的な質問を準備しておくことで、必要な情報を漏れなく確認でき、アドバイザーとのコミュニケーションが円滑に進みます。たとえば、「借入金額の上限はどのくらいか」「金利はどう変動するのか」「返済計画の提案はどのようにしてくれるのか」といった質問を考えておくと、より実りある相談ができるでしょう。事前の準備を通じて、自分に合った住宅ローンの選択に繋げていきましょう。
相談を成功に導く心構え
住宅ローン相談を成功させるためには、心構えが非常に重要です。まず、相談に臨む際は、自分の状況や希望をしっかりと把握しておくことが基本です。自身の収入、生活費、将来のライフプランを意識することで、より具体的な相談が可能になります。
また、オープンな姿勢で臨むことも大切です。アドバイザーからの提案を受け入れる柔軟性を持ち、疑問に思ったことは遠慮せずに質問することで、理解を深めることができます。自身のニーズを伝えつつ、専門家の意見もしっかりと受け止める姿勢が、良い結果につながるでしょう。
さらに、相談にあたっては、焦らずにじっくりと話を聞くことを心掛けてください。住宅ローンは長期にわたる重要な決断ですので、しっかりと情報を整理し、納得した上で選択することが成功の鍵となります。このような心構えを持つことで、より充実した相談時間を確保し、自分にとって理想のローンを見つけることができるでしょう。
まとめと次に進むためのステップ
住宅ローン相談窓口選びから相談、最終的なローン契約までを総まとめし、次に進むために必要なステップを確認していきます。
住宅ローン契約締結後の注意点
住宅ローン契約を締結した後には、いくつかの注意点があります。まず、契約内容をしっかり確認することが大切です。金利や返済条件、手数料などを再度把握し、誤解がないか確認しましょう。
次に、返済計画の見直しが必要です。生活環境や収入の変化に応じて、返済額が負担にならないように注意し、必要に応じて見直しを行うことが大切です。特に、急な支出が発生した際には、早めに対策を考えることが必要です。
また、遅延なきよう、返済期日を守ることで信用を維持し、今後の借入に有利に働くことが期待できます。住宅ローン契約後も、長期にわたる関係を大切にし、計画的に生活を進めることが安心な住宅購入を後押しします。
次なるステップは?未来への備え
住宅ローン契約を締結した後は、未来への備えをしっかりと考えることが重要です。まず、安心できる生活を送るためには、予備資金を確保しておくことが大切です。急な支出や収入の変化に備え、生活費の数ヶ月分を貯蓄しておくことが推奨されます。
次に、将来のライフプランを意識した資産形成を進めることも忘れないでください。教育資金や老後資金など、将来的な大きな支出に向けた計画を立て、資産運用を検討すると良いでしょう。また、定期的に住宅の価値や市場動向をチェックし、必要であれば借り換えや資産の見直しを行うことも効果的です。
このように、住宅ローン契約後は計画的に未来を見据え、安心で充実した生活を送るための準備を進めることが大切です。計画的な資産管理が、より良い生活への第一歩となります。
NEW
CATEGORY
ARCHIVE
- 2026/087
- 2026/0717
- 2026/0623
- 2026/0524
- 2026/031
- 2025/123
- 2025/106
- 2025/096
- 2025/084
- 2025/075
- 2025/064
- 2025/054
- 2025/0415
- 2025/0322
- 2025/0234
- 2025/0131
- 2024/1253
- 2024/1114
- 2024/1027
- 2024/0931
- 2024/0819
- 2024/0731
- 2024/0630
- 2024/0529
- 2024/043
- 2024/0323
- 2024/0229
- 2024/0129
- 2023/1231
- 2023/1130
- 2023/1027
- 2023/0923
- 2023/0829

